Nvidia compra Hugging Face por 15.000 millones de dólares
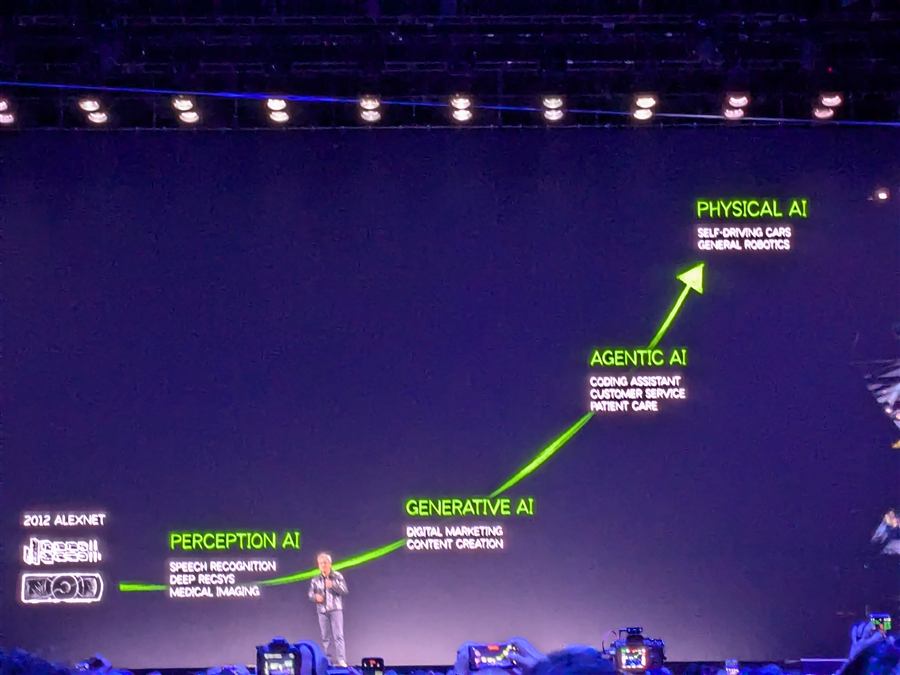
Jensen Huang, consejero delegado de Nvidia, durante la keynote de la compañía en el CES 2025 de Las Vegas. Foto: Pronoia / Wikimedia Commons (CC0).
Nvidia ha acordado la compra de Hugging Face, una de las plataformas centrales del ecosistema de modelos abiertos de inteligencia artificial, en una operación valorada en unos 15.000 millones de dólares. Es probablemente la noticia empresarial y tecnológica más relevante de las últimas semanas del sector: la compañía que ya domina el mercado de chips para IA pasa a controlar también uno de los grandes puntos de encuentro donde desarrolladores de todo el mundo suben, descargan y despliegan modelos de inteligencia artificial.
La operación encaja con una transformación más amplia que ya venía dibujándose. Nvidia ha dejado de ser una simple empresa de semiconductores. En el número del 5 de septiembre de 2026, The Economist planteaba una tesis mucho más ambiciosa: Nvidia se está convirtiendo en la pieza financiera central de la economía de la inteligencia artificial. No sólo fabrica los chips más demandados del sector. También está ayudando a financiar a quienes los compran, sosteniendo centros de datos, respaldando a nuevos proveedores de computación y, en la práctica, acelerando la construcción de toda la infraestructura sobre la que descansa el boom de la IA. La compra de Hugging Face añade ahora una pieza más a ese mapa: el control directo sobre una de las capas por las que pasa la distribución de los propios modelos de IA.
La escala alcanzada por la compañía es excepcional. The Economist sitúa su valoración en torno a 5,4 billones de dólares y recoge previsiones según las cuales sus ventas podrían alcanzar 1 billón de dólares anual en 2029. Nvidia representa además aproximadamente el 8% del S&P 500, y el conjunto de las diez grandes compañías cotizadas más vinculadas a la IA concentra alrededor del 40% de la capitalización del índice. La revista calcula incluso que Nvidia ha generado aproximadamente 15 centavos de cada dólar ganado por la bolsa estadounidense desde 2023.
Pero la parte más interesante no está en el precio de la acción. Está en la estructura financiera que empieza a construirse alrededor de la empresa.
Hugging Face: el salto de los chips a la plataforma
Hugging Face funciona, en la práctica, como una especie de repositorio central del mundo de la IA abierta: un lugar donde miles de desarrolladores y empresas publican, descargan, comparten y ponen en marcha modelos de inteligencia artificial, de forma parecida a como GitHub funciona para el código. No fabrica chips ni presta computación por sí misma, pero es uno de los puntos de paso obligados para buena parte del ecosistema de modelos abiertos.
Comprarla no es, por tanto, una operación de hardware. Es una operación de control sobre la capa de distribución. Hasta ahora, Nvidia dominaba el mercado desde abajo: los chips sobre los que se entrena y ejecuta la inteligencia artificial. Con Hugging Face, la compañía se asoma también a la capa de arriba: el lugar donde los desarrolladores eligen, descargan y despliegan esos modelos.
El movimiento tiene al menos tres lecturas. La primera es de negocio: quien controla la plataforma por la que pasan los modelos puede orientar, con matices, qué infraestructura resulta más cómoda o más rentable para ejecutarlos —una palanca adicional, sumada a la financiación de centros de datos, para atar a los clientes al ecosistema Nvidia. La segunda es sobre el software libre: Hugging Face se ha construido durante años sobre la idea de ser un espacio neutral, no controlado por ninguno de los grandes actores de la IA; pasar a manos del mayor proveedor de hardware del sector cambia esa posición, aunque la compañía mantenga la plataforma abierta. La tercera es de concentración de mercado: la operación añade una pieza de distribución de modelos al dominio que Nvidia ya tiene sobre los chips y, cada vez más, sobre la financiación de la infraestructura que los aloja.
De fabricante de chips a financiador del ecosistema
Durante décadas, el negocio de Nvidia fue relativamente sencillo: diseñar procesadores y venderlos. La revolución de la IA ha cambiado radicalmente esa lógica. Los clientes ya no necesitan miles de chips, sino decenas o cientos de miles. Un gran centro de datos de IA puede requerir alrededor de 500.000 procesadores y alcanzar un coste aproximado de 47.000 millones de dólares, según las estimaciones citadas por The Economist. Cerca de dos quintas partes de esa inversión corresponderían sólo a los chips.
El problema es evidente. Incluso compañías tecnológicas muy grandes encuentran difícil financiar semejante expansión de capacidad. Para empresas más pequeñas —los llamados neoclouds— el desafío es todavía mayor.
Ahí es donde Nvidia está empezando a desempeñar un papel parecido al de una institución financiera.
Durante los últimos tres años, la empresa habría comprometido más de 70.000 millones de dólares en inversiones en startups y alrededor de 300.000 millones de dólares en distintas formas de apoyo financiero a clientes. Es esa dimensión la que lleva a algunos analistas a describir a Nvidia como el «banco central de la IA».
El mecanismo tiene una lógica industrial clara. Nvidia quiere ampliar rápidamente el número de empresas capaces de comprar sus chips. Si un operador de centros de datos carece del capital necesario, Nvidia puede invertir en él, garantizar financiación, participar en acuerdos comerciales o facilitar mecanismos que reduzcan su coste de capital.
El resultado es un circuito extraordinariamente poderoso:
Nvidia facilita financiación → el cliente construye el centro de datos → compra GPU Nvidia → alquila capacidad informática → los laboratorios de IA consumen esa capacidad → aumenta la demanda de nuevos chips.
Desde el punto de vista de Nvidia, se trata de acelerar el crecimiento del mercado antes de que aparezcan competidores suficientes para arrebatarle una parte importante.
Por qué Nvidia necesita crear nuevos clientes
Paradójicamente, la estrategia financiera de Nvidia es también defensiva.
Aproximadamente la mitad de sus ingresos procede de los grandes gigantes de computación en la nube: Amazon, Google, Meta y Microsoft. Estas compañías invertirían en 2026 alrededor de 800.000 millones de dólares, en gran medida vinculados a infraestructura de IA.
Sin embargo, esos mismos clientes están diseñando sus propios procesadores.
La amenaza es seria porque los chips desarrollados internamente por los hyperscalers pueden costar entre una quinta y una tercera parte del precio del hardware Nvidia para determinadas cargas de trabajo. Además, pueden optimizarse específicamente para el software de cada compañía.
La revista señala que los procesadores ajenos a Nvidia ya representarían aproximadamente el 38% del mercado, frente al 26% en 2023.
Por tanto, Nvidia tiene un incentivo directo para reducir su dependencia de los cuatro grandes compradores estadounidenses.
Los nuevos clientes potenciales son principalmente tres grupos: gobiernos que desean crear infraestructura soberana de IA, empresas que quieren construir centros de datos propios y operadores especializados conocidos como neoclouds.
Estos últimos son especialmente importantes.
El ascenso de los «neoclouds»
Empresas como CoreWeave, Nebius, IREN, Applied Digital y Core Scientific se han convertido en proveedores especializados de capacidad informática para IA. Muchas proceden incluso del mundo de la minería de criptomonedas y han reconvertido sus instalaciones para albergar GPU.
Su crecimiento está siendo extraordinario.
Los cinco mayores neoclouds cotizados habrían pasado de ingresar alrededor de 3.000 millones de dólares en 2024 a 18.000 millones en los últimos doce meses. Su capacidad agregada estaría entre 1,5 y 2,5 gigavatios frente a los 20-24 GW combinados de Alphabet, Amazon, Microsoft y Meta. Sin embargo, crecen mucho más deprisa: aproximadamente duplican su capacidad cada año, casi tres veces la velocidad de expansión de los grandes hyperscalers.
Pero esta expansión tiene una contrapartida: deuda.
Las cinco mayores compañías acumulan aproximadamente 61.000 millones de dólares en préstamos, cuatro veces más que un año antes, además de unos 18.000 millones en arrendamientos operativos. Ninguna obtiene todavía beneficio operativo y los intereses están consumiendo una parte significativa de sus ingresos. En CoreWeave, por ejemplo, el coste financiero equivaldría aproximadamente a una cuarta parte de sus ventas trimestrales.
Aquí aparece el verdadero riesgo sistémico del modelo.
Nvidia ayuda a financiar empresas que se endeudan para comprar hardware Nvidia. Esas empresas necesitan después alquilar cantidades enormes de computación a laboratorios de inteligencia artificial. Para que toda la cadena funcione, el consumo de IA debe crecer durante muchos años a una velocidad muy elevada.
La comparación inevitable con Cisco
The Economist dedica bastante atención al paralelismo con Cisco durante la burbuja puntocom.
Cisco alcanzó una posición dominante en los años noventa porque proporcionaba buena parte de los routers y equipos necesarios para construir Internet. Su error no fue pensar que Internet crecería. En eso tenía razón. El error estuvo en la velocidad.
Se construyó demasiada infraestructura demasiado pronto.
Cuando el crecimiento de la demanda no alcanzó las expectativas, numerosas empresas financiadas con deuda quebraron y las ventas de Cisco se desplomaron.
Nvidia afronta una pregunta parecida.
Su negocio presupone un crecimiento gigantesco del número de tokens procesados, agentes de IA, inferencias, centros de datos y aplicaciones empresariales. Si esa demanda se materializa, la infraestructura actual puede incluso quedarse corta. Pero si crece más lentamente de lo esperado, podría aparecer exceso de capacidad.
En ese escenario, los neoclouds tendrían dificultades para pagar sus deudas y Nvidia podría sufrir no sólo una caída en las ventas sino también pérdidas asociadas a garantías e inversiones realizadas en sus propios clientes.
Además, existe otra incógnita importante: cuánto valdrán dentro de tres o cuatro años las GPU actuales. Si la evolución tecnológica continúa al ritmo presente, parte del hardware podría depreciarse muy rápidamente. Un centro de datos financiado sobre la hipótesis de una utilización del 80% durante seis años podría convertirse en un activo problemático si aparecen chips mucho más baratos y eficientes.
Por qué Nvidia no es Cisco
A pesar de esas similitudes, The Economist considera que existen diferencias fundamentales.
La principal es la fortaleza financiera.
Nvidia dispone de aproximadamente 99.000 millones de dólares en efectivo y genera enormes cantidades adicionales cada trimestre. Durante los últimos tres años sus ventas aproximadamente se han duplicado cada ejercicio y sus márgenes brutos han aumentado desde menos del 60% hasta cerca del 75%.
La revista estima que la compañía podría generar alrededor de 200.000 millones de dólares de caja este año. Eso le permite financiar a sus clientes con recursos propios, mientras que Cisco dependía mucho más de estructuras de deuda.
Incluso si una parte considerable de sus compromisos financieros acabara materializándose, Nvidia mantendría una posición relativamente sólida. Morgan Stanley calcula que su exposición crediticia total podría alcanzar unos 200.000 millones de dólares a comienzos de 2029 y que su «deuda en la sombra» podría superar eventualmente los 300.000 millones.
Son cantidades enormes, pero también lo es la generación de caja de la compañía.
La verdadera pregunta: cuánto se utilizará la IA
El problema fundamental no es tecnológico. Es económico.
Actualmente hay un sector donde el uso intensivo de IA ya está claramente demostrado: programación.
Los ingenieros de software empiezan a trabajar de una manera radicalmente distinta. En lugar de escribir directamente largas cantidades de código, proporcionan instrucciones a agentes de IA que generan, corrigen y ejecutan buena parte del trabajo.
La gran pregunta es si esa transformación se repetirá en otros sectores.
Si abogados, médicos, ingenieros, asesores financieros, investigadores, administrativos, diseñadores y profesionales de ventas empiezan a utilizar sistemas de IA con una intensidad comparable a la de los programadores, la demanda informática podría multiplicarse durante años.
En ese escenario, los centros de datos actuales serían sólo el comienzo.
Pero si la IA se convierte fundamentalmente en una herramienta ocasional —una consulta, un resumen, una traducción o unas pocas tareas automatizadas al día— la cantidad de infraestructura que está construyéndose podría resultar excesiva.
Ese es probablemente el dato económico más importante del conjunto de artículos.
The Economist estima que las tecnológicas estadounidenses ya estarían generando alrededor de 150.000 millones de dólares anuales de ingresos relacionados con IA. Es una cantidad considerable teniendo en cuenta que prácticamente no existía hace unos años. Pero sigue muy lejos de los aproximadamente 2,5 billones de dólares de ingresos necesarios para justificar el gasto acumulado previsto en infraestructura de IA.
La distancia entre esas dos cifras explica buena parte del debate actual.
La economía circular de la IA
El ecosistema empieza a adquirir una estructura peculiar.
Los grandes fondos financian centros de datos. Nvidia invierte en algunos de los operadores. Los operadores utilizan esa financiación para comprar GPU Nvidia. Los laboratorios de IA alquilan esas GPU. A su vez, muchos laboratorios reciben inversión de las propias compañías tecnológicas que también están construyendo centros de datos.
La consecuencia es que capital, hardware y demanda están cada vez más interconectados.
En agosto, según recoge The Economist, Goldman Sachs, BlackRock, Blackstone y otros inversores se sumaron junto con Nvidia a una iniciativa de 500.000 millones de dólares para centros de datos.
Y hay operaciones todavía más concretas. Anthropic habría acordado pagar unos 35.000 millones de dólares a Lambda, proveedor de computación respaldado por Nvidia, mientras Nvidia asumiría el arrendamiento de un nuevo centro de datos en Texas.
La industria está empezando así a parecerse menos a un sector tecnológico tradicional y más a una gigantesca expansión de infraestructura industrial.
El riesgo de concentración
Otro elemento relevante es la extraordinaria concentración económica.
Nvidia se ha convertido simultáneamente en proveedor crítico, financiador, inversor y, con la compra de Hugging Face, también propietaria de una de las plataformas por las que se distribuyen los modelos que corren sobre su propio hardware.
Eso crea fuertes incentivos para acelerar el crecimiento del sector, pero también dificulta interpretar correctamente algunas señales económicas.
Por ejemplo, una venta de GPU no siempre representa demanda final de IA. Puede representar la anticipación de una demanda futura.
Una empresa puede comprar cientos de millones de dólares en chips porque espera alquilarlos dentro de cinco años. Nvidia registra la venta ahora, aunque la demanda final todavía no exista.
Por eso, el indicador verdaderamente importante no será sólo cuántos chips vende Nvidia.
Será la utilización efectiva de las GPU.
Cuántas horas trabajan. Cuántos tokens procesan. Cuánto pagan los clientes por esa computación. Y qué rentabilidad obtienen los centros de datos después de electricidad, financiación y depreciación.
Ahí se podrá distinguir entre infraestructura productiva y sobrecapacidad.
Dos escenarios posibles
El conjunto de artículos de The Economist conduce implícitamente a dos escenarios.
En el primero, la IA se convierte en una infraestructura universal comparable a Internet o la electricidad. Agentes autónomos empiezan a utilizarse continuamente en empresas y hogares. La inferencia crece exponencialmente. Los centros de datos permanecen cerca de plena capacidad y Nvidia obtiene durante años una rentabilidad extraordinaria.
En ese escenario, la estrategia financiera de Jensen Huang habrá permitido acelerar varios años la revolución de la IA.
En el segundo escenario, la tecnología sigue siendo importante pero su monetización avanza mucho más lentamente. La demanda de computación no crece al ritmo previsto. Los precios de alquiler de GPU caen, algunos neoclouds no pueden pagar la deuda y se produce una consolidación del sector.
Nvidia sobreviviría probablemente gracias a su enorme posición financiera, pero su valoración y sus márgenes podrían caer considerablemente.
La cuestión no es por tanto si la IA tiene futuro. Tampoco Cisco se equivocó respecto al futuro de Internet.
La cuestión es cuánto futuro está descontando hoy el mercado.
Nvidia ya no es simplemente una empresa tecnológica
El aspecto más importante del análisis de The Economist es precisamente éste.
Nvidia ha dejado de ser sólo el fabricante de la herramienta imprescindible para la IA. Está ayudando a diseñar la arquitectura financiera de la industria y, con Hugging Face, empieza a asomarse también a la capa desde la que esa industria distribuye sus modelos.
Jensen Huang parece haber identificado un cuello de botella fundamental: el problema ya no es únicamente fabricar suficientes GPU. Es encontrar decenas o cientos de miles de millones de dólares para construir las instalaciones donde esas GPU puedan funcionar.
Por eso Nvidia está utilizando su balance para transformar capital financiero en capacidad informática.
La estrategia tiene una lógica poderosa: si la infraestructura es insuficiente, la revolución de la IA puede retrasarse; si Nvidia financia esa infraestructura, acelera simultáneamente el mercado y sus propias ventas.
Pero precisamente ahí reside también el riesgo.
Nvidia está apostando a que la demanda futura de inteligencia artificial será suficientemente grande como para justificar una de las mayores expansiones de infraestructura tecnológica de la historia.
Si acierta, su actual valoración podría terminar pareciendo menos extraordinaria de lo que hoy parece.
Si se equivoca en el ritmo, no necesariamente en el destino, la comparación con Cisco volverá una y otra vez.
La diferencia fundamental es que, esta vez, Nvidia posee muchísimo más dinero para soportar el error.